Полезные обновления
Разборы структурных продуктов, заметки о защите капитала и хронология изменений HedgeLab.
Новый раздел «Товарный хедж»: фьючерсы Мосбиржи на сырьё под ваш объём и срок
Добавили в HedgeLab раздел «Товарный хедж»: 23 товара Мосбиржи (нефть, газ, металлы, сельхозсырьё) на живых данных биржи. Считает, сколько контрактов нужно под ваш объём, какую серию брать под срок, гарантийное обеспечение и доход на него, сценарии для бюджета и запас под вариационную маржу.
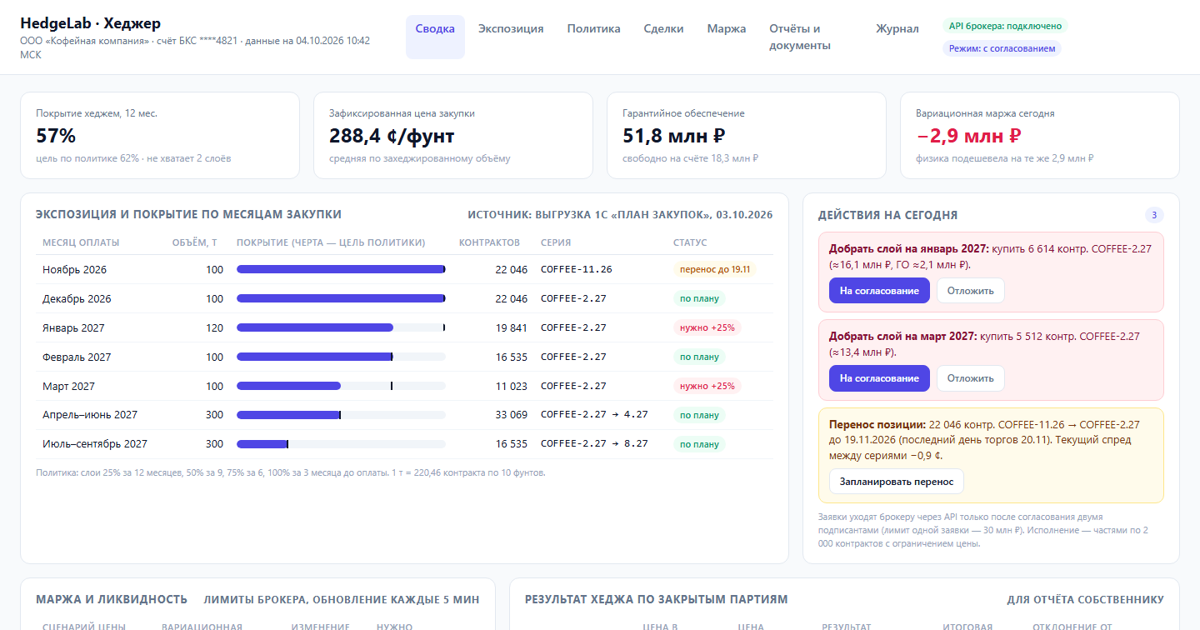
Хедж без ручной работы: что финансовый директор может переложить на API брокера
Какие задачи съедают время казначейства при хеджировании фьючерсами — по отраслевым опросам — и как их закрыть через API брокера: экспозиция, политика хеджирования траншами, согласование и исполнение заявок, контроль маржи, отчёты и документы.
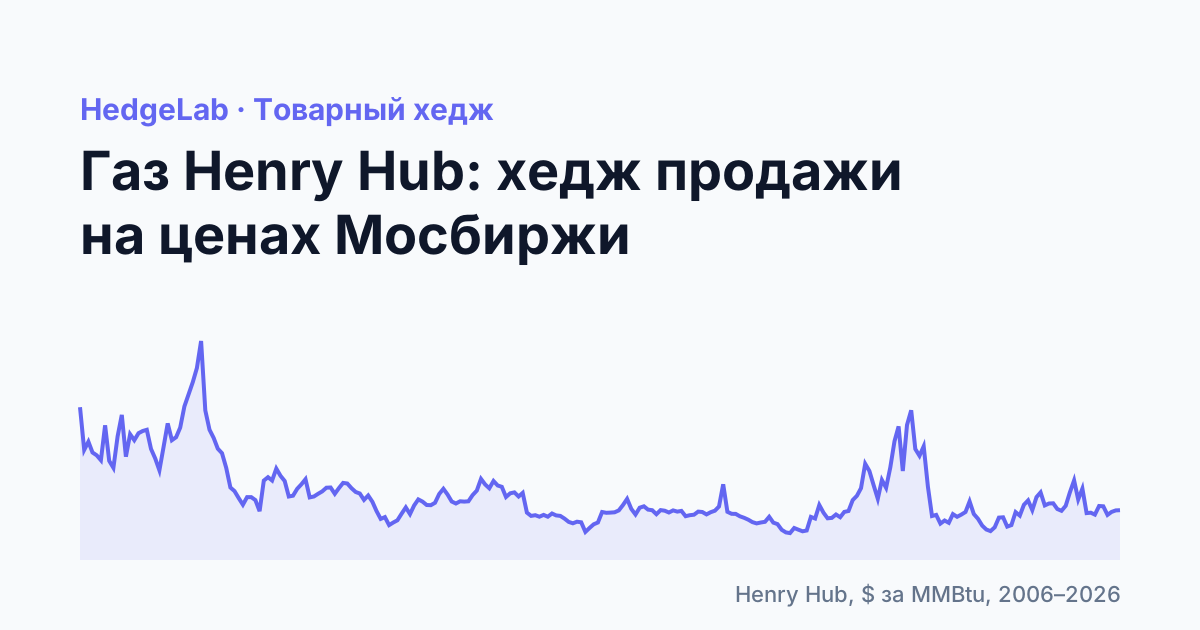
Хедж природного газа: как зафиксировать высокую цену
Проверили на фактических ценах фьючерса NG Мосбиржи с 2020 года, как продавцу газа с ценой по Henry Hub защитить выручку: постоянный хедж, хедж «только когда дорого», хеджирование траншами, трендовые и сезонные правила. Сезонная надбавка уже в цене фьючерса и достаётся продавцу, сигналы неустойчивы, выручку защищает только систематический хедж.
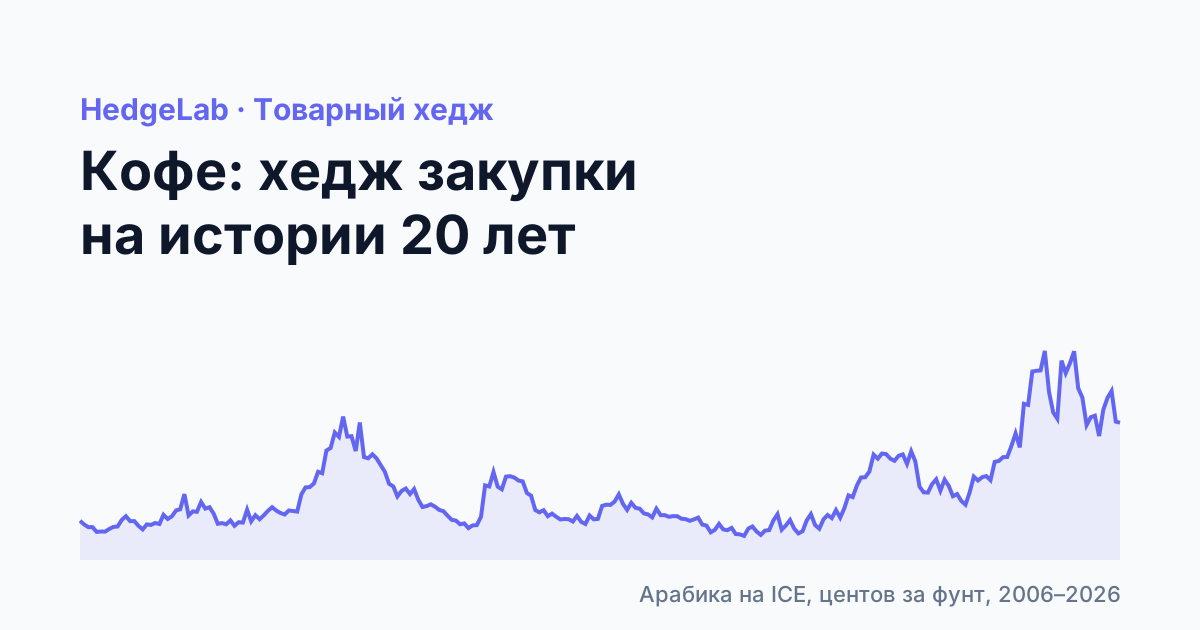
Хедж закупки кофе: что показывает история цен за 20 лет
Проверили на ценах арабики с 2006 года постоянный хедж, хедж «только когда дёшево», хеджирование траншами, трендовые и сезонные правила — и сверили выводы с исследованиями выборочного хеджа.
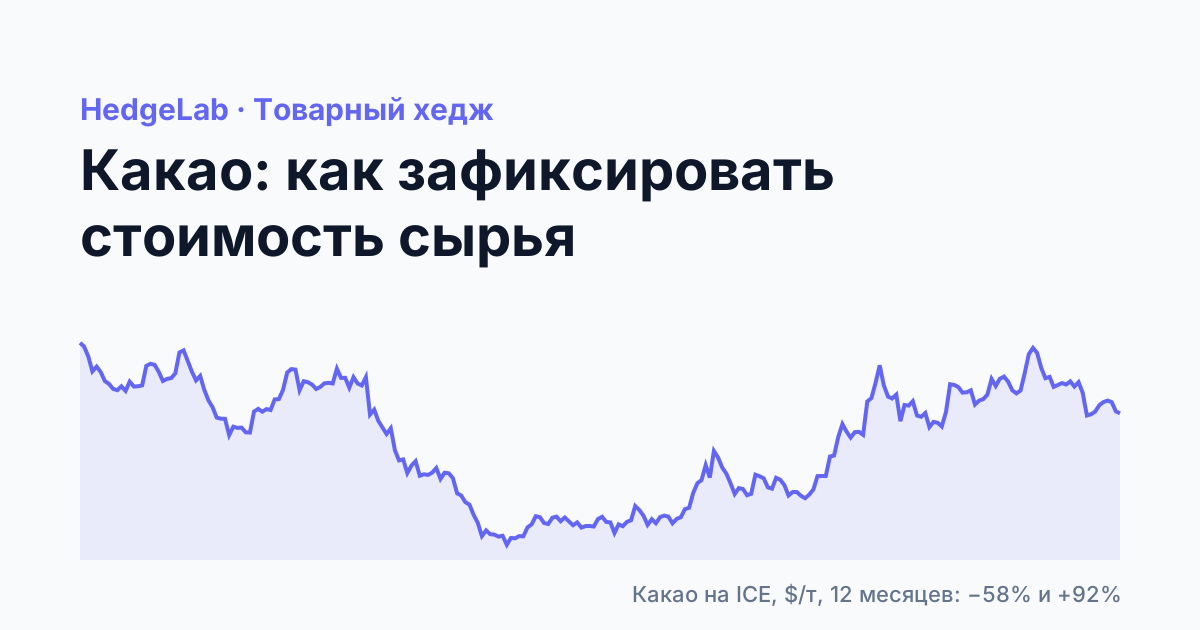
Товарный хедж на примере какао: как производителю шоколада зафиксировать стоимость сырья
За год какао на ICE упало на 58% и затем выросло на 92%. Разбираем, что ждут от рынка Citi и StoneX, как устроен фьючерс на какао на Мосбирже и сколько сэкономил бы условный производитель шоколада, захеджировав закупку 100 тонн.
Из чего складывается доход парной стратегии: добавили историю фандинга
В разделе «Парные стратегии» под идеями с вечным фьючерсом теперь видна вся история фандинга по данным Московской биржи — переключатели периода, пять показателей и график дневных выплат. Разбираем, зачем это и что показывает.
Флоутеры с репо-плечом: где здесь настоящий доход — и где его нет
Разбираем на реальных данных стратегию «держать флоутеры и добавлять плечо через репо»: из чего складывается доход, почему торговля диапазоном на самом деле не работает, где настоящий дополнительный доход (дрейф после смены ключевой ставки) и что даёт автоматизация через ИИ и API брокера.
Волатильный день на рынке: как менялись цены опционов 22 июня 2026
Разбор на данных Московской биржи: 22 июня рынок резко упал, а индекс волатильности RVI прибавил треть. Смотрим, что произошло с ценами опционов на самые ликвидные акции (Сбербанк, Газпром, Роснефть), индекс ММВБ и валюту — и почему пут-опционы подорожали в разы, а колл-опционы обрушились.
Что нового в HedgeLab: вкладка «Парные стратегии», обратная связь и доработки подборок
Обзор продуктовых обновлений HedgeLab за неделю: новая вкладка для рыночно-нейтральных конструкций на фьючерсах, форма обратной связи на каждой странице, периодичность купона в подборках облигаций и справка по учёту.
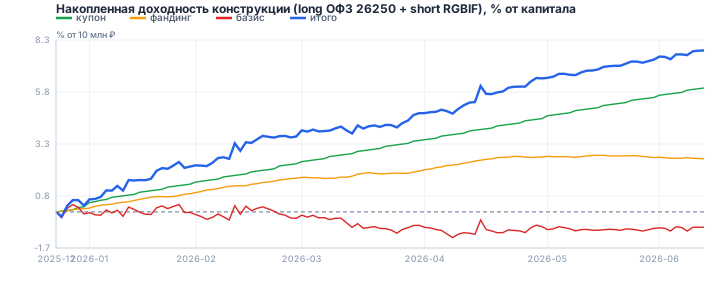
«Синтетическая облигация»: ОФЗ + шорт по вечному фьючерсу RGBIF. Что показал бэк-тест?
Разбираем на исторических данных Московской биржи конструкцию «лонг по ОФЗ плюс шорт вечный фьючерс RGBIF»: откуда берётся доход (купон + фандинг), почему она почти нейтральна к цене — и почему её главное преимущество, фандинг, в середине года «испарился».
Как захеджировать валютный риск: фьючерс, вечный фьючерс или опцион
Разбираем три способа закрыть валютный риск на Московской бирже — классический фьючерс, вечный фьючерс и опционы (включая zero-cost коллар). Чем платишь за каждый и когда что выбрать.
Скрытая цена валютного хеджа: вариационная маржа и гарантийное обеспечение, о которых забывают
Фьючерс кажется самым дешёвым способом захеджировать валюту — пока не возникает требование о довнесении средств. Разбираем, как работают вариационная маржа и гарантийное обеспечение, почему импортёр сталкивается с маржинальным требованием, когда курс идёт в его пользу, и как этот риск оценивают на зарубежных рынках.
Синтетическая рублёвая облигация: доход сверх депозита из юаневой бумаги — и где подвох
Разбираем на реальном бэктесте Московской биржи, как из юаневой облигации, репо и валютного фьючерса собрать доход сверх депозита — и почему в юаневый шторм убыток прячется в хедже, а не в репо.
Как работает структурный продукт с гарантией возврата
За счёт чего получается защита капитала и коэффициент участия в структурном продукте — объясняем простыми словами на примере.
Полезные обновления HedgeLab: июнь 2026
Что нового в HedgeLab: подборки облигаций, валютный хедж и раздел «Полезные обновления».