Хедж закупки кофе: что показывает история цен за 20 лет
Колонка финансового аналитика. Не является индивидуальной инвестиционной рекомендацией.
Цена кофе — одна из самых непредсказуемых статей себестоимости для обжарщика и импортёра. За двадцать лет арабика на ICE стоила и 92 цента за фунт (апрель 2019 года), и 414 центов (апрель 2025 года) — разница в четыре с половиной раза. Сейчас, в начале октября 2026 года, ближайший фьючерс торгуется около 289 центов.
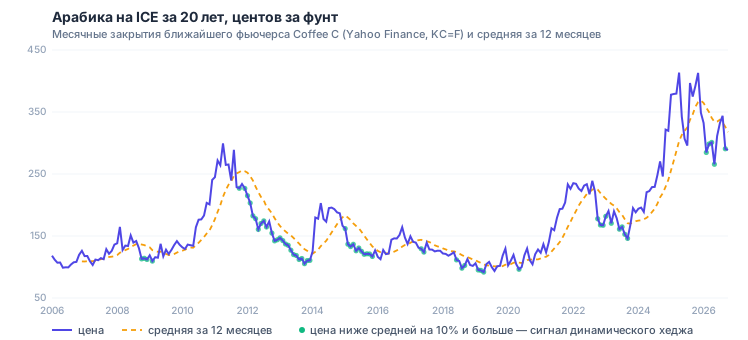
Импортёру, который покупает кофе каждый месяц, важен не уровень цены сам по себе, а разрыв между ценой, заложенной в бюджет, и ценой, по которой придётся платить через несколько месяцев. Его можно закрыть фьючерсом. Вопрос, который мы решили разобрать: что лучше — «хеджировать всегда», «хеджировать выборочно, когда цена кажется выгодной» или не хеджировать вовсе?
Что сейчас говорят о рынке
Материалы иностранных участников рынка за июль–сентябрь 2026 года сходятся в одном: устойчивого направления у цены нет.
Citi в июле сохранял медвежий взгляд на арабику — ориентиры 2,50 доллара за фунт через три месяца и 2,25 через двенадцать, при профицитах около 10,6 млн мешков в сезоне 2025/26 и 8,2 млн в 2026/27. Рост цен до 3,34 доллара банк объяснял закрытием коротких позиций и опасениями из-за Эль-Ниньо, а не реальным дефицитом. Но уже 20 августа Citi закрыл медвежью позицию по кофе с убытком: Эль-Ниньо усиливается быстрее ожиданий. В записке конца августа банк назвал робусту одной из культур с наибольшим риском срыва поставок. Оговорка: тексты Citi закрыты, мы опираемся на их пересказ в изданиях.
StoneX в середине августа описывал рынок как разнонаправленный. Цену поддерживают сертифицированные запасы на ICE — 242,7 тысячи мешков, минимум с конца 2023 года, — землетрясение в Колумбии и то, что бразильские фермеры придерживают урожай. Сдерживает рекордный урожай Бразилии 2026/27. В сентябре декабрьский контракт опускался до 291 цента, к 23 сентября арабика падала шесть сессий подряд, а робусту давили ожидания крупного урожая во Вьетнаме.
Банк с самым определённым прогнозом сам вышел из позиции — хорошая иллюстрация того, что ставить бюджет закупки на прогноз рискованно.
Как устроен фьючерс на кофе на Мосбирже
И обзоры иностранных инвестиционных домов, и наше исследование ниже опираются на цены биржи ICE. Для практического хеджа в России можно использовать расчётный фьючерс на кофе на Московской бирже: его цена привязана к тем же котировкам ICE.
Контракт COFFEE — расчётный: кофе по нему не поставляется, стороны получают или платят денежную разницу.
- Котировка — в долларах за фунт, лот — 10 фунтов (около 4,5 кг). Тонна кофе — примерно 220 контрактов.
- Цена исполнения — расчётная цена ближайшего фьючерса «Кофе С» (арабика) на ICE Futures U.S., делённая на 100: центы переводятся в доллары.
- Расчёты в рублях. Цена в долларах, а вариационная маржа — ежедневный пересчёт позиции по рыночной цене — начисляется в рублях по курсу биржи на каждую дату.
- Сроки исполнения — февраль, апрель, июнь, август и ноябрь; последний день торгов — за шесть торговых дней до конца месяца.
- Гарантийное обеспечение (ГО) — залог на счёте, около 10–15% стоимости контракта.
Фьючерс на кофе торгуется на Мосбирже только с мая 2025 года, поэтому проверку на двадцати годах мы делаем по ценам ICE, к которым этот контракт привязан.
Проверка на 20 годах истории
Условия. Импортёр каждый месяц планирует закупку с оплатой через три месяца (отдельно проверили шесть месяцев). В момент решения он либо фиксирует цену фьючерсом, либо ждёт и платит рыночную цену в дату закупки. Рассмотрели 236 решений — с декабря 2006 по июль 2026 года.
- Без хеджа — платит цену через три месяца.
- Хедж всегда — на весь объём или на половину.
- Динамический хедж — фиксирует цену только когда текущая цена ниже средней за последние 12 месяцев (на 0%, 5%, 10%, 15% или 20% и больше); в остальные месяцы закупает без хеджа.
Кривой фьючерсов за двадцать лет у нас нет, поэтому цену хеджа приняли равной текущей цене с надбавкой 5% годовых: для ICE это близко к обычной разнице между дальними и ближними контрактами. В России хедж обходится дороже: безрисковые ставки выше, и деньги, отвлечённые в гарантийное обеспечение, стоят 15–20% годовых. Поэтому основные расчёты мы повторили и при надбавке 15% годовых.
Результаты при горизонте три месяца:
| Стратегия | Перерасход бюджета в 5% худших случаев | Максимальный перерасход | Месяцев с хеджем | Месяцев с убытком по хеджу | Убыток по хеджу в 5% худших случаев |
|---|---|---|---|---|---|
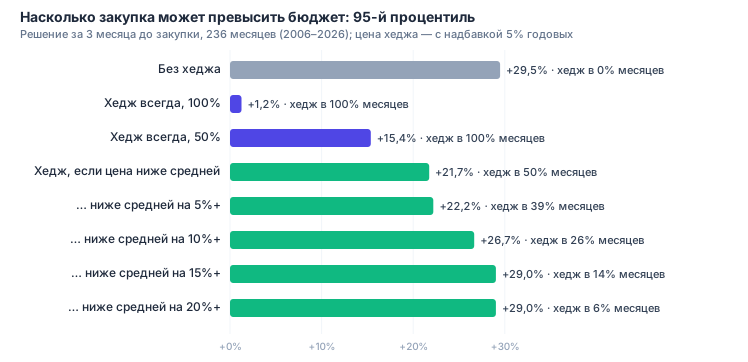
| Без хеджа | +29,5% | +63,1% | 0% | — | — |
| Хедж всегда, 100% | +1,2% | +1,2% | 100% | 54% | 20,4% |
| Хедж всегда, 50% | +15,4% | +32,2% | 100% | 54% | 10,2% |
| Если цена ниже средней | +21,7% | +62,2% | 50% | 29% | 14,9% |
| Ниже средней на 5%+ | +22,2% | +62,2% | 39% | 23% | 13,0% |
| Ниже средней на 10%+ | +26,7% | +62,2% | 26% | 16% | 9,5% |
| Ниже средней на 15%+ | +29,0% | +63,1% | 14% | 9% | 6,2% |
| Ниже средней на 20%+ | +29,0% | +63,1% | 6% | 3% | 0% |
Перерасход — насколько закупка обошлась дороже цены на дату бюджета. Убыток по хеджу — сколько пришлось доплатить по фьючерсу, когда цена сырья упала, в процентах от стоимости партии. Надбавка за перенос — 5% годовых.
Что из этого следует.
Цель хеджа — не экономия, а предсказуемый результат. Главная проблема, с которой сталкиваются финансовые директора, — «убыточный» хедж: цена сырья упала, а по фьючерсу пришлось доплатить. При постоянном хедже так было в 54% месяцев, а в 5% худших случаев доплата по фьючерсу достигала 20% стоимости партии. Экономически этот убыток покрыт более дешёвой закупкой — партия обходится ровно в заложенную в бюджет цену. Но в отчётности и в разговоре с собственником он выглядит как потеря. Выборочный хедж — попытка сократить такие эпизоды и улучшить результат компании, не теряя защиты.
Без хеджа плохие исходы случаются регулярно. В 12% месяцев закупка через три месяца оказывалась дороже бюджета больше чем на 20%. В 5% случаев — больше чем на 29,5%. Худший случай — ноябрь 2013 года: цена за три месяца выросла со 110 до 180 центов, на 63%. При горизонте шесть месяцев картина жёстче: перерасход больше 20% в 23% месяцев, худшие 5% — от +49,7%.
Постоянный хедж убирает этот риск полностью: перерасход ограничен стоимостью переноса — около 1,2% за три месяца при надбавке 5% годовых и около 3,8% при 15% годовых, как ближе к российским ставкам. При 15% годовых месяцев с убытком по хеджу становится больше — 61%. Хедж половины объёма вдвое уменьшает и худшие перерасходы, и худшие убытки по фьючерсу.
Хедж «только когда дёшево» сокращает убытки по хеджу, но плохо защищает бюджет. Правило «фиксировать, когда цена на 10% ниже средней» срабатывало в 26% месяцев: убыток по фьючерсу случался лишь в 16% месяцев, а в худших 5% случаев не превышал 9,5% партии — вдвое меньше, чем при постоянном хедже. Но худшие сценарии для бюджета правило не убрало: максимальный перерасход — те же +62%. Из 29 месяцев, после которых цена за три месяца выросла больше чем на 20%, это правило застраховало только 7. Крупные скачки часто начинались, когда цена уже была выше средней: в октябре 2024 года — на 12%, перед ростом на 54%; в ноябре 2010 года — на 26%, перед ростом на 35%. Ожидание «хорошей цены» оставляет импортёра без защиты как раз тогда, когда она нужнее всего.
Получается размен: меньше видимых убытков по хеджу в обмен на открытый риск перерасхода, который проявится позже — в цене закупки. Обратное правило — хеджировать, когда цена выше средней, — на этой истории сработало немного лучше. Проверим, случайность это или закономерность, — но сначала о том, что про выборочный хедж известно из исследований.
Что говорят исследования
То, что мы проверяли, в литературе называется выборочным хеджем (selective hedging): компания меняет долю хеджа в зависимости от своего взгляда на цену.
- Теория. Рене Стульц в работе «Rethinking Risk Management» (1996) показал, что выборочный хедж оправдан, только если у компании есть информационное преимущество перед рынком и запас прочности, чтобы пережить собственные ошибки. У импортёра кофе такого преимущества перед биржей ICE обычно нет.
- Золотодобытчики. Brown, Crabb и Haushalter (2006) изучили 44 компании: они действительно подстраивают долю хеджа под цену, но экономический выигрыш мал, а признаков лучших операционных и финансовых результатов нет. Adam и Fernando (2006) на той же отрасли нашли, что выигрыш от выбора момента «в лучшем случае небольшой».
- Сельское хозяйство. Обзоры Зулауфа и Ирвина и проект AgMAS, оценивавший платных советников по продажам урожая, приходят к тому же: систематические стратегии выбора момента мало что добавляют к простой продаже по рынку, и стабильно обыгрывают рынок единицы.
- Зачем тогда хеджировать. Ценность хеджа — в стабильности денежного потока. Carter, Rogers и Simkins (2006) оценили премию к стоимости американских авиакомпаний, хеджирующих топливо, примерно в 10% и объяснили её тем, что такие компании сохраняют инвестиции в годы дорогого топлива.
- Если всё же искать сигнал. Правило «хеджировать, когда цена ниже средней» — это ставка на возврат цены к средней. Для сырьевых фьючерсов исследования скорее показывают обратное: Moskowitz, Ooi и Pedersen (2012) на 58 фьючерсах за 1985–2009 годы нашли, что тренд на горизонте от 1 до 12 месяцев сохраняется. Для импортёра это значило бы увеличивать хедж, когда цена растёт.
- Практика казначейств. Вместо выбора момента компании хеджируют траншами: позиция набирается частями, и доля хеджа растёт по мере приближения даты закупки. Это описано в практических материалах для казначейств; рецензируемых исследований о ней меньше.
Мы проверили на кофе три идеи из этого списка.
Проверка 1: хеджирование траншами
Допустим, бюджет закупки утверждается за 12 месяцев. Сравним, как компания добирает хедж к дате закупки:
| Бюджет за 12 месяцев | Перерасход в 5% худших случаев | Максимум | Скачок цены партии от месяца к месяцу |
|---|---|---|---|
| Без хеджа | +85,9% | +121% | 9,5% |
| 100% сразу за 12 месяцев | +5,0% | +5,0% | 9,4% |
| 100%, но только за 3 месяца | +72,6% | +105% | 9,5% |
| Транши по 25% за 12/9/6/3 мес. | +36,7% | +55% | 5,0% |
| Транши по 1/12 каждый месяц | +44,0% | +63% | 2,8% |
Две вещи видны сразу. Хедж, поставленный поздно — за три месяца при бюджете на год, — почти не защищает бюджет: цена успевает уйти до того, как её зафиксировали. А хеджирование траншами не даёт такой определённости, как полная фиксация в момент бюджета, зато вдвое сглаживает скачки цены от партии к партии и примерно вдвое срезает худшие случаи. При бюджете на 6 месяцев картина та же: два транша по 50% за 6 и 3 месяца снижают перерасход в худших 5% случаев с +50,5% до +16,6%.
Выбор между ними зависит не от рынка, а от бизнеса. Если отпускные цены фиксируются на год вперёд, нужна полная фиксация в момент бюджета. Если отпускные цены можно пересматривать вслед за сырьём, хеджирование траншами даёт плавную себестоимость без резких скачков.
Как это сделать на Мосбирже. Возьмём импортёра, который каждый месяц закупает 100 тонн арабики — это около 22 тысяч контрактов COFFEE на одну партию. По программе «25% за 12, 9, 6 и 3 месяца» под каждую будущую партию докупается примерно по 5 500 контрактов в четыре приёма.
- Серии. Одновременно торгуются только две серии из пяти в году — февральская, апрельская, июньская, августовская и ноябрьская. Поэтому ранние транши ставятся в самую дальнюю доступную серию и затем переносятся в следующие по мере их появления, а ближе к закупке позиция держится в серии, которая исполняется рядом с датой оплаты.
- Перенос. Каждый перенос — это продажа одной серии и покупка следующей: платится спред, а результат зависит от разницы цен серий. Переносить нужно заранее: последний день торгов наступает за шесть торговых дней до конца месяца исполнения.
- Закрытие. В день оплаты партии позиция по её контрактам закрывается продажей, а результат по фьючерсу компенсирует отклонение цены закупки от бюджета.
- Сколько открыто одновременно. Партии перекрываются: в каждый момент хеджированы ближайшие три месяца закупок полностью и следующие девять — частично, всего около 7,5 месячного объёма. Для нашего импортёра это порядка 165 тысяч контрактов на сумму около 400 млн ₽ и гарантийное обеспечение около 50 млн ₽ при ставке 13%, плюс резерв под вариационную маржу.
- Ликвидность. Один транш в 5 500 контрактов — это около 13 млн ₽, малая доля дневного оборота: в августе–сентябре 2026 года по кофе торговали в среднем на 1,5–2 млрд ₽ в день. Но вся программа целиком — около шестой части всех открытых позиций по кофе на бирже, поэтому для крупного импортёра объём придётся набирать постепенно и учитывать ограничения рынка.
Проверка 2: тренд вместо средней
Заменим сигнал: хеджировать, если цена выше, чем N месяцев назад (тренд), и для сравнения — если ниже (против тренда). Окна — от 1 до 36 месяцев, чтобы не привязываться к одному.
| Окно сигнала | 3 мес.: тренд | 3 мес.: «поймать низкую цену» | 6 мес.: тренд | 6 мес.: «поймать низкую цену» |
|---|---|---|---|---|
| 1 месяц | +25,5% | +20,0% | +34,1% | +44,3% |
| 3 месяца | +22,2% | +21,0% | +29,2% | +44,7% |
| 6 месяцев | +22,2% | +20,6% | +29,2% | +44,3% |
| 9 месяцев | +16,0% | +22,2% | +28,3% | +44,7% |
| 12 месяцев | +21,0% | +21,2% | +28,3% | +44,3% |
| 18 месяцев | +21,0% | +21,7% | +29,5% | +44,7% |
| 24 месяца | +20,0% | +22,2% | +34,1% | +44,3% |
| 36 месяцев | +15,6% | +27,7% | +25,7% | +44,7% |
Перерасход бюджета в 5% худших случаев. «Тренд» — хеджировать, если цена выше, чем N месяцев назад; «поймать низкую цену» — если ниже. Для сравнения: без хеджа +29,5% и +50,5%, постоянный хедж +1,2% и +2,5%. Каждое правило хеджирует от 40 до 60% месяцев.
Самое заметное преимущество тренда — на окнах 9 и 36 месяцев. На горизонте трёх месяцев трендовое правило с этими окнами снижает перерасход в худших 5% случаев до +16%, а правило «поймать низкую цену» оставляет +22–28%. На коротких окнах (1–6 месяцев) при трёхмесячном горизонте разницы почти нет, а на окне в один месяц обратное правило даже лучше. На горизонте шести месяцев тренд выигрывает при любом окне — на 10–19 процентных пунктов, лучше всего снова на 36 месяцах. Это согласуется с исследованиями: цены сырья чаще продолжают движение, чем возвращаются к средней, поэтому попытка хеджироваться «от низкой цены» систематически проигрывает хеджу «по тренду».
Делать из этого правило закупок стоит осторожно: мы перебрали восемь окон, и лучшие из них выбраны задним числом.
И у трендового правила те же слабости, что у любого выборочного хеджа. Самый сильный скачок цены за 20 лет оно не ловит: максимальный перерасход остаётся +63% на трёх месяцах и +93% на шести. И результат зависит от периода: в 2021–2026 годах тренд по 12 месяцам снизил худшие случаи на трёх месяцах с +29% до +13,5%, в 2015–2020 годах не дал ничего, а правило «ниже средней», наоборот, тогда сработало лучше всех. Устойчивого превосходства одного сигнала на всей истории нет.
Проверка 3: сезонность
Для кофе сезон важен: в Бразилии урожай собирают с мая по сентябрь, а на июнь–август приходятся риски заморозков.
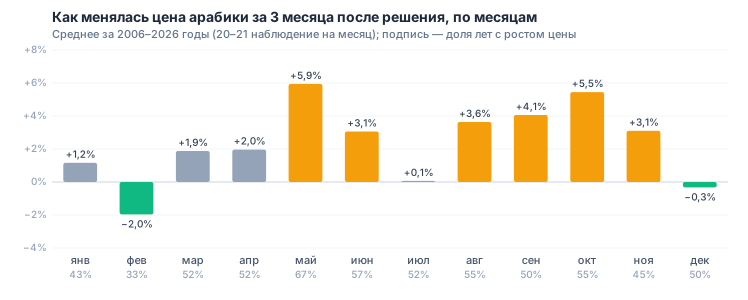
Решения, принятые в мае, в среднем встречали рост цены на 5,9% за следующие три месяца, причём рост был в двух третях лет — это как раз окно бразильской зимы. Октябрьские решения — +5,5%. Февраль — единственный месяц, когда цена заметно чаще падала. Но наблюдений по каждому месяцу всего 20–21, а разброс внутри месяца огромный, поэтому полагаться на эти средние как на прогноз нельзя.
Правило «хеджировать в месяцы, которые в прошлые годы в среднем давали рост» — только по данным, известным на момент решения, — хеджировало 74% месяцев и снизило перерасход в худших 5% случаев до +12,3% при той же средней цене. Но это скорее эффект «хеджируем почти всегда», чем сезонного знания: худший случай остался +62%. Практический вывод скромнее: если хеджировать выборочно, то не оставлять открытой закупку накануне бразильской зимы.
Итог проверок
Ни один сигнал — ни скользящая средняя, ни тренд, ни сезон — не заменяет систематического хеджа. Сигналы меняют среднюю цену в пределах пары процентов в ту или другую сторону и снижают худшие случаи частично, а самый сильный скачок пропускают все. Из выборочных правил лучше всего выглядит тренд — особенно с окнами 9 и 36 месяцев и на горизонте шесть месяцев, — но и его преимущество зависит от периода. Устойчивую защиту бюджета дают только постоянные программы: полная фиксация на дату бюджета или хеджирование траншами.
Что это значит в деньгах
Возьмём импортёра, который закупает 100 тонн арабики в месяц — около 220 тысяч фунтов. По текущей цене около 289 центов это примерно 637 тысяч долларов за партию. Без хеджа в 5% случаев партия, заложенная в бюджет за три месяца, обходилась бы дороже на 29,5% и больше — на 188 тысяч долларов и выше. Хедж на Мосбирже потребует около 22 тысяч контрактов и гарантийное обеспечение порядка 10–15% стоимости партии. Плюс резерв под вариационную маржу: если цена пойдёт вниз, проигрыш по фьючерсу списывается со счёта сразу, а выигрыш на закупке появится только в день оплаты.
Ограничения проверки
- Цены — непрерывный ряд ближайшего фьючерса ICE. В моменты смены контракта в ряду бывают скачки, не связанные с рынком.
- Дополнительные проверки (транши, тренд, сезонность) начинаются с 2009–2010 годов: длинным окнам и бюджету на год нужна история до первой даты решения. Поэтому их цифры немного отличаются от основной таблицы.
- Стоимость переноса задана допущением (5% годовых). В периоды дефицита дальние контракты бывают дешевле ближних, и тогда хедж обходится дешевле, в периоды избытка — дороже.
- Курс доллара не учитывался. Для российского импортёра рублёвый результат зависит и от него; фьючерс на Мосбирже котируется в долларах, а маржа считается в рублях.
- Комиссии, спред при исполнении заявок и разница между биржевой ценой и ценой конкретного поставщика (сорт, происхождение, премии) в расчёт не входят.
Посчитать хедж под свой объём и срок можно в разделе «Товарный хедж» на главной странице HedgeLab: там собраны все товарные фьючерсы Мосбиржи, цены серий, гарантийное обеспечение, сценарии для бюджета и запас под вариационную маржу.
Источники
- Позиция Citi: Reuters (через TradingView), 21.07.2026; Proactive Investors, «Citi closes coffee trade as El Niño strengthens», 20.08.2026; Tradingpedia, 25.08.2026.
- StoneX: Coffee Weekly Report, 17.08.2026; Daily Coffee Report 9/9/26; Daily Coffee Report 9/23/26.
- Параметры контракта COFFEE: страница фьючерса на кофе и спецификация фьючерсов на товары мирового агропромышленного комплекса Мосбиржи.
- Исследования: Stulz (1996); Brown, Crabb, Haushalter (2006); Adam, Fernando (2006); Zulauf, Irwin и проект AgMAS; Carter, Rogers, Simkins (2006); Moskowitz, Ooi, Pedersen (2012) — ссылки в тексте.
- Цены: ICE Coffee C, ближайший фьючерс, 2006–2026 (Yahoo Finance, KC=F). Расчёт — месячные закрытия, скрипт и полные таблицы результатов у редакции.
Посчитайте свой сценарий в калькуляторе HedgeLab
Открыть калькулятор →