Хедж природного газа: как зафиксировать высокую цену
Колонка финансового аналитика. Не является индивидуальной инвестиционной рекомендацией.
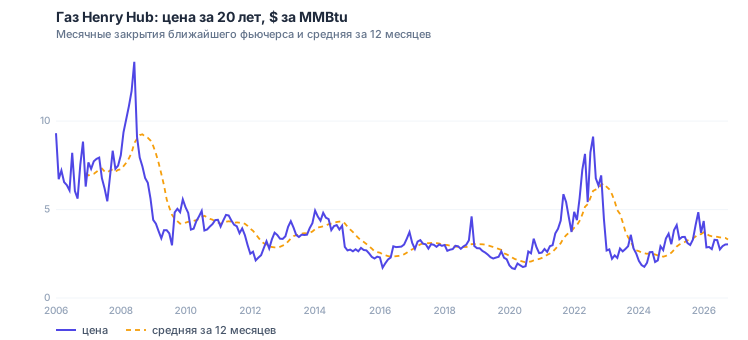
Газ — один из самых волатильных сырьевых рынков. За двадцать лет бенчмарк Henry Hub ходил от 1,64$/MMBtu в марте 2020 года до 13,35$/MMBtu в июне 2008-го — восьмикратный диапазон. Контракт с поставкой на ноябрь 2026 года в начале октября торгуется у отметки 3,06$/MMBtu. Для продавца это означает одно: заложенная в бюджет выручка может уйти за один сезон. За двадцать лет в 5% случаев ближайший фьючерс за три месяца терял больше трети стоимости. Худшие эпизоды — ноябрь 2022 года, когда цена за три месяца ушла с 6,93$ до 2,75$ (−60%), и июнь 2008 года — с 13,35$ до 7,44$ (−44%). Средняя годовая волатильность за двадцать лет — около 60%, по последним 60 сессиям — около 39%.
Сразу о том, кому это применимо. Внутренние цены на газ в России регулируются и с Henry Hub не связаны. Российский экспорт к Henry Hub тоже не привязан: трубопроводный газ продаётся по формулам с нефтяной привязкой и привязкой к европейским хабам, а СПГ — по долгосрочным контрактам с нефтяной привязкой и по ценам TTF и JKM. Примеров российских экспортёров с ценой по Henry Hub в открытых источниках мы не нашли. Henry Hub — индекс американского экспорта СПГ, и даже там газ в формуле — лишь около шестой части цены поставки, остальное — сжижение, фрахт и спред. Прямой интерес хедж по Henry Hub представляет для компаний с выручкой, привязанной к американскому рынку, — например, для иностранных торговых подразделений, работающих с американским газом. Косвенно рынок важен экспортёрам азотных удобрений: в январе–сентябре 2025 года на Россию пришлось 40,8% американского импорта карбамида, а газ — основное сырьё американских конкурентов. Но это хедж «чужим» инструментом, и связь цены удобрений с Henry Hub нужно проверять отдельно.
Для таких продавцов мы разобрали вопрос: что лучше — «хеджировать всегда», «хеджировать выборочно, когда цена кажется высокой» или не хеджировать вовсе? Фьючерс NG торгуется на Мосбирже с 2020 года, поэтому проверку мы делали не на модели, а на фактических ценах его серий: по ним виден и реальный результат хеджа, и то, как форвардная кривая заранее закладывает сезонность.
Что сейчас говорят о рынке
Отраслевой баланс на начало октября. Сезон закачки подходит к концу с запасами выше нормы. По отчёту EIA от 1 октября, закачка за неделю составила +64 bcf при консенсусе +63 bcf, запасы в ПГХ выросли до 3 415 bcf — на 79 bcf выше пятилетнего среднего и на 138 bcf ниже прошлого года (NG / Re:port, сводка дня). По данным BloombergNEF на 5 октября, добыча держится в районе 111,9 bcf/d (+3,3% г/г), спрос — 69,9 bcf/d, поставки сырьевого газа на СПГ-терминалы — 18,8 bcf/d (NG / Re:port). Охлаждающая нагрузка угасает, а устойчивого спроса на отопление ещё нет, поэтому ближайший контракт остаётся чувствительным к каждому пересмотру погодных моделей.
Что может ужесточить баланс. Экспортная доля спроса — главная линия поддержки, не зависящая от погоды. Европейские ПГХ на фоне перебоев с поставками СПГ из Персидского залива заполнены примерно на 72,4% при пятилетнем сезонном среднем около 87% (NG / Re:port), и Европа продолжает конкурировать с Азией за американский СПГ. Риски для этой линии — перебои на терминалах: в начале октября поставки сырьевого газа на Freeport LNG три дня подряд снижались, что указывает на вывод одной технологической линии, а NOAA отслеживает тропическую волну, которая может выйти к побережью Луизианы (NG / Re:port, NG / Re:port).
Что давит на цену. Рекордная добыча, запасы выше пятилетнего среднего и погода. Эль-Ниньо стало самым сильным за всю историю наблюдений с 1950 года: температура поверхности моря в центральной и восточной части экваториального Тихого океана почти на 3°C выше нормы (NG / Re:port). Обычно это означает мягкую зиму на севере США.
Прогнозы. Среди западных банков в июле–сентябре 2026 года датированные прогнозы по Henry Hub нашлись только у Bank of America; к ним добавим официальный прогноз Управления энергетической информации США (EIA) и рыночные комментарии.
- EIA в сентябрьском краткосрочном прогнозе ждёт в среднем 3,43$/MMBtu в 2026 году и 3,28$/MMBtu в 2027-м. По кварталам видна сезонность: 3,13$ в IV квартале 2026 года, 3,59$ в I квартале 2027-го и 2,76$ во II квартале. Аргументы: запасы к концу сезона закачки на 5% выше пятилетнего среднего, рост добычи на 4,5 bcf/d в 2026 году, экспорт СПГ 17 и 19 bcf/d в 2026 и 2027 годах. Летом прогноз снижали дважды: в июле EIA ждала 3,67$ на 2026 год.
- Bank of America в начале июля, наоборот, повышал прогноз на II полугодие 2026 года с 3,6$ до 3,8$ и сохранял 4,0$ на 2027 год. Аргументы — риск войти в отопительный сезон с запасами ниже 3,8 tcf и рост спроса СПГ-терминалов. В конце сентября, по сообщениям рыночных изданий, банк снизил прогноз на 2027 год до 3,35$; первоисточник мы не видели.
- Reuters на конец сентября: зимний стрип — контракты с декабря по февраль — в среднем стоил 3,49$ против 3,96$ прошлой зимой. Аналитики ссылаются на рекордную добычу, запасы выше нормы и сильное Эль-Ниньо.
Опционный рынок. Позиционирование на CME отражает устойчивый пессимизм: по расчёту канала, в начале октября премия путов по ноябрьскому контракту в 4,6 раза превышала премию коллов, а крупнейший пул путов — 69 289 контрактов — стоит на страйке 3,00$ (NG / Re:port; пул на 3,00$ мы сверили с данными CME по европейским опционам на газ). Для продавца это означает, что защита от падения через покупку путов сейчас дорогая, а фьючерс остаётся самым дешёвым способом зафиксировать цену.
Общий фон — от нейтрального до умеренно медвежьего на ближайший отопительный сезон, то есть риск для продавца смещён в сторону более низкой цены. Но прогнозы ведущих участников за лето заметно двигались, и для бюджета выручки это ещё один довод не опираться на прогноз.
Как устроен фьючерс на газ на Мосбирже
Для хеджа в России используется расчётный фьючерс NG на Московской бирже: его цена привязана к американскому бенчмарку, на который опираются и прогнозы выше.
- Котировка — в долларах за 1 MMBtu, лот — 100 MMBtu. Есть и микроконтракт NGM на 1 MMBtu.
- Цена исполнения — последняя опубликованная расчётная цена ближайшего фьючерса на газ Henry Hub на иностранной площадке. Конкретную биржу Мосбиржа в документах не называет.
- Серии — ежемесячные, в торгах обычно серии примерно на полгода вперёд. Последний день торгов — день, предшествующий двум последним торговым дням месяца исполнения. К этой дате американский контракт того же месяца уже истёк, поэтому серия Мосбиржи рассчитывается по контракту следующего месяца: октябрьская серия NG-10.26 — по ноябрьскому контракту Henry Hub.
- Расчёты в рублях. Вариационная маржа начисляется в рублях по курсу доллара на каждую дату.
- Гарантийное обеспечение (ГО) — сейчас около 29% стоимости контракта (за последние годы — от 26% до 33%), заметно выше, чем у металлов и сельхозтоваров.
- Комиссии биржи и брокера — около 0,013% стоимости контракта за сделку; для бюджета выручки они несущественны.
- Опционы на NG на Мосбирже тоже есть — на ближайшие серии, включая недельные, — но открытый интерес по ним небольшой: около 8 тыс. контрактов на все страйки.
Проверка на ценах Мосбиржи
Условия. Продавец в конце каждого месяца планирует поставку через три месяца (отдельно — через пять). Выручка в бюджете — цена серии NG, исполняющейся в месяце поставки, на дату решения: это та цена, которую форвардная кривая позволяет зафиксировать прямо сейчас продажей фьючерса. Дальше продавец либо продаёт эту серию, либо ждёт и получает цену исполнения. Решений — 77, с февраля 2020 по июнь 2026 года. Для сигналов «выше средней» использовали среднюю цену ближайшего фьючерса Henry Hub за предыдущие 12 месяцев.
| Стратегия | Недобор выручки в 5% худших случаев | Максимальный недобор | Месяцев с хеджем | Месяцев с убытком по хеджу | Убыток по хеджу в 5% худших случаев |
|---|---|---|---|---|---|
| Без хеджа | 33,5% | 65,3% | 0% | — | — |
| Хедж всегда, 100% | 0% | 0% | 100% | 44% | 50,1% |
| Хедж всегда, 50% | 16,8% | 32,6% | 100% | 44% | 25,1% |
| Если цена выше средней | 29,4% | 58,1% | 57% | 29% | 48,6% |
| Выше средней на 10%+ | 33,5% | 65,3% | 44% | 25% | 41,0% |
| Выше средней на 20%+ | 33,5% | 65,3% | 29% | 16% | 32,7% |
Недобор — насколько выручка оказалась ниже цены в бюджете. Убыток по хеджу — сколько пришлось доплатить по проданному фьючерсу, когда газ подорожал, в процентах от стоимости партии.
Без хеджа выручка от газа непредсказуема. В 32% месяцев поставка через три месяца приносила выручку на 20% ниже бюджета. Худший случай — ноябрь 2022 года: февральская серия NG-2.23 стоила 6,67$, а исполнилась по 2,31$ (−65%). Почти так же — декабрь 2022 года: мартовская серия ушла с 4,85$ до 2,03$. Тогда на рынок одновременно давили мягкая погода, высокая добыча и остановка Freeport LNG, которая выключила часть экспортного спроса. На пятимесячном горизонте недобор в 5% худших случаев — уже около 55%.
Цена постоянного хеджа — крупные «убытки» по фьючерсу на ралли. Полный хедж фиксирует выручку бюджета, но в 44% месяцев газ к поставке дорожал и по проданному фьючерсу приходилось доплачивать. В 5% худших случаев доплата достигала половины стоимости партии, а максимальная — 95%: фьючерс, проданный в феврале 2022 года по 4,60$, исполнился по 8,97$. Экономически эта доплата покрыта более дорогой продажей самого газа, но вариационная маржа уходит каждый день, а выручка за газ приходит позже. Под такие периоды нужен резерв ликвидности. Хедж половины объёма вдвое уменьшает и худшие недоборы, и худшие доплаты.
Хедж «только когда дорого» на этом отрезке почти не помог. Правило «фиксировать, когда цена выше средней» хеджировало 57% месяцев и немного снизило худший недобор — с 65% до 58%. Более строгие пороги худшие случаи не ловят совсем: в октябре и ноябре 2022 года, перед самыми сильными распродажами, цена была выше средней за год лишь на 2–8%, и сигнал не срабатывал.
Сколько стоит хедж — и почему продавцу он обходится дёшево
Форвардная кривая газа обычно в контанго и сезонная: дальние контракты стоят дороже ближайшего, а зимние — дороже летних. За 2020–2026 годы серия с исполнением через три месяца стоила в среднем на 7,4% дороже ближайшей (медиана — 4,5%), через пять месяцев — на 11,1%. Для покупателя эта надбавка — цена хеджа. Продавец, наоборот, её получает: он фиксирует выручку выше сегодняшней цены.
Оправдалась ли надбавка? По сравнению с ценой исполнения продавец с хеджем в среднем получал на 2,4% больше (медиана — 5,4%), и в 56% случаев хедж оказывался в плюсе: кривая закладывала чуть больше роста, чем потом реализовывалось. Но средняя мало что говорит: по годам результат хеджа менялся от −19,7% в 2021 году, когда газ дорожал, до +19,2% в 2023-м, когда дешевел. Хедж здесь — не способ заработать, а способ заранее знать выручку.
Реальная статья расходов — гарантийное обеспечение. При ГО около 29% и рублёвой ставке около 14% годовых деньги, замороженные в обеспечении без дохода, стоят примерно 1% стоимости партии за квартал. Если держать обеспечение в инструментах с доходом, эта статья уменьшается.
Что говорят исследования о хедже газа
Мы оставили только работы, посвящённые газу и нефтегазовым компаниям.
- Хедж и стоимость компании. Jin и Jorion (2006) на выборке 119 американских нефтегазовых компаний показали: хеджирование снижает чувствительность акций к ценам нефти и газа, но рыночную стоимость компании не повышает. Хедж покупает предсказуемость, а не прибыль.
- Кто хеджирует. Haushalter (2000): нефтегазовые компании хеджируют тем больше, чем выше их долговая нагрузка, и чаще — когда цена в их регионе хорошо следует за биржевой. Базисный риск — разница между своей ценой и биржевой — отбивает желание хеджироваться.
- Сезонность волатильности. Suenaga, Smith и Williams (2008): волатильность газовых фьючерсов в отопительный сезон выше, чем летом, а связь между контрактами разных месяцев меняется по сезонам, как предсказывает теория хранения. Если игнорировать сезонность, коэффициент хеджа получается неоптимальным.
- Погода и запасы. Mu (2007): погодные отклонения влияют и на цену, и на волатильность газовых фьючерсов; волатильность выше в дни выхода отчётов EIA о запасах.
- Хедж региональной цены фьючерсом Henry Hub. Ghoddusi и Emamzadehfard (2017) проверили хеджирование шести региональных цен газа одним фьючерсом Henry Hub: более длинные контракты могут повысить эффективность хеджа, а сложные модели с меняющейся волатильностью почти не меняют коэффициент хеджа.
Проверка 1: хеджирование траншами
Хеджирование траншами — это когда позиция набирается частями и доля хеджа растёт по мере приближения даты поставки. На Мосбирже серии NG выставлены примерно на полгода вперёд, поэтому бюджет выручки здесь утверждается за пять месяцев:
| Бюджет за 5 месяцев | Недобор в 5% худших случаев | Максимум | Скачок цены партии от месяца к месяцу |
|---|---|---|---|
| Без хеджа | 54,6% | 68,1% | 24,8% |
| 100% сразу за 5 месяцев | 0% | 0% | 13,7% |
| 100%, но только за 2 месяца | 33,8% | 49,7% | 16,7% |
| Два транша по 50% за 5 и за 2 месяца | 16,9% | 24,9% | 12,0% |
| Транши по 1/5 каждый месяц | 22,0% | 34,0% | 8,9% |
72 бюджета, решения с февраля 2020 по апрель 2026 года. Скачок — стандартное отклонение изменения итоговой цены партии от месяца к месяцу.
Поздний хедж помогает мало: худший недобор сокращается лишь с 68% до 50%. Полная фиксация в момент бюджета даёт определённость. Хеджирование траншами вдвое-втрое срезает худшие случаи и сглаживает цену от партии к партии: при траншах раз в месяц скачки почти втрое меньше, чем без хеджа.
Каждый транш можно ставить сразу в серию, исполняющуюся в месяце поставки, — роллировать позицию не нужно. Но ликвидность сосредоточена в ближайших сериях, и крупный объём в дальних сериях придётся набирать постепенно.
Проверка 2: тренд или «поймать высокую цену»
| Окно сигнала | 3 мес.: тренд | 3 мес.: «поймать высокую цену» | 5 мес.: тренд | 5 мес.: «поймать высокую цену» |
|---|---|---|---|---|
| 3 месяца | 30,8% | 29,6% | 43,7% | 25,4% |
| 6 месяцев | 30,8% | 29,6% | 43,7% | 25,9% |
| 12 месяцев | 32,8% | 28,6% | 54,6% | 28,9% |
| 24 месяца | 32,8% | 28,6% | 54,6% | 28,9% |
| 36 месяцев | 32,8% | 28,2% | 54,6% | 24,3% |
Недобор выручки в 5% худших случаев. «Тренд» — хеджировать, если ближайший фьючерс ниже, чем N месяцев назад (цена падает — продаём); «поймать высокую цену» — если выше. Для сравнения: без хеджа 33,5% и 54,6%, постоянный хедж — 0%. Каждое правило хеджировало от 39% до 61% месяцев.
На трёх месяцах ни одно правило почти ничего не даёт: худший недобор 28–33% против 33,5% без хеджа. На пяти месяцах «поймать высокую цену» снижает его примерно вдвое, тренд — почти не снижает. Но к этому результату стоит отнестись осторожно. Окно выбрано задним числом из пяти, решений всего 72–77, соседние решения перекрываются по времени, а результат зависит от окна: если убрать 2022 год, с окном 3 месяца правило по-прежнему снижает худший недобор на пяти месяцах с 39% до 25%, а с окном 36 месяцев оно уже не лучше тренда. Такое правило можно учитывать как дополнительный довод, но не закладывать в политику хеджа вместо постоянной программы.
Проверка 3: сезонность
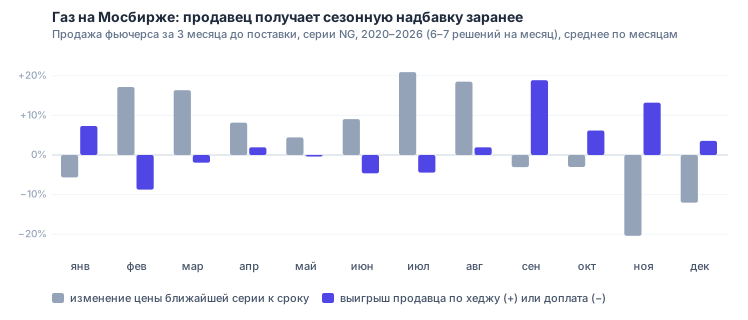
Сезонность у газа сильная. После решений в июле и августе ближайшая серия за три месяца в среднем дорожала на 19–21%: рынок переходит от охлаждающей нагрузки к отопительному сезону и к зимним контрактам. После решений в ноябре и декабре — дешевела на 12–20%.
Продавец, который хеджирует поставку, продаёт не ближайшую серию, а серию месяца поставки, и сезонный рост ему уже заплачен в её цене. Надбавка серии к ближайшей по месяцам решения повторяет сезонный профиль цены: коэффициент корреляции средних по месяцам — 0,77. Проще говоря, зимняя премия уже стоит в кривой.
| Месяц решения | Надбавка серии к ближайшей | Изменение цены ближайшей серии к сроку | Результат хеджа для продавца | Лет с выигрышем |
|---|---|---|---|---|
| Январь | +2,7% | −5,7% | +7,3% | 4 из 6 |
| Февраль | +8,7% | +17,2% | −8,7% | 3 из 7 |
| Март | +14,1% | +16,4% | −1,9% | 4 из 7 |
| Апрель | +11,8% | +8,2% | +1,9% | 5 из 7 |
| Май | +3,9% | +4,5% | −0,4% | 3 из 7 |
| Июнь | +4,5% | +9,1% | −4,6% | 4 из 7 |
| Июль | +15,7% | +20,9% | −4,4% | 3 из 6 |
| Август | +20,0% | +18,5% | +1,9% | 3 из 6 |
| Сентябрь | +18,8% | −3,1% | +18,9% | 4 из 6 |
| Октябрь | +3,7% | −3,0% | +6,2% | 4 из 6 |
| Ноябрь | −8,0% | −20,4% | +13,2% | 3 из 6 |
| Декабрь | −7,7% | −12,0% | +3,6% | 3 из 6 |
Горизонт 3 месяца, 6–7 решений на каждый месяц, средние значения. Результат хеджа для продавца — насколько цена проданного фьючерса оказалась выше (+) или ниже (−) цены исполнения.
Летом, когда газ дорожал сильнее всего, ждать с продажей было почти бесполезно: в июле и августе результат хеджа после надбавки — −4,4% и +1,9%, то есть зимнюю цену можно было зафиксировать заранее почти без потерь. Лучше всего выглядят продажи зимних контрактов в сентябре — +18,9% в среднем: в эти годы зимняя премия в кривой так и не реализовалась. Но это 4 удачных года из 6, и средняя держится на одном-двух годах с обвалом цены, поэтому строить на этом правило не стоит.
Итог проверок
Ни один сигнал не заменяет систематического хеджа. Правила «выше средней» худшие случаи почти не ловят, «поймать высокую цену» помогает на пяти месяцах, но результат неустойчив к выбору окна, а сезонность уже заложена в форвардную кривую. Устойчиво защищают выручку только постоянные программы — полная фиксация или хеджирование траншами. Для продавца газа хедж дешевле, чем для покупателя: контанго он получает, а не платит. Главная цена хеджа — гарантийное обеспечение около 29% стоимости партии и доплаты по вариационной марже на ралли, которые в худших случаях достигают половины стоимости партии.
Что это значит в деньгах
Возьмём продавца, который ежемесячно поставляет 1 млн MMBtu газа с ценой по Henry Hub — порядка 28 млн кубометров. При цене около 3,06$/MMBtu это примерно 3,0 млн долларов, или около 250 млн рублей, за партию. Без хеджа в 5% случаев выручка от партии, заложенная в бюджет за три месяца, оказывалась ниже на треть и больше — на 1 млн долларов и выше.
Хедж одной партии на Мосбирже — продажа 10 000 контрактов NG. При ставке ГО около 29% это примерно 73 млн рублей обеспечения на партию плюс резерв под вариационную маржу: в 5% худших случаев доплата по фьючерсу составила бы около половины стоимости партии — порядка 125 млн рублей, которые вернутся только с выручкой за газ. С ликвидностью проблем немного: по газу в последние 20 сессий торговали в среднем на 8,7 млрд рублей в день, так что партия — около 3% дневного оборота. Хеджирование траншами по 1/5 в месяц держало бы открытыми в среднем три месячных объёма — около 750 млн рублей позиции и около 220 млн рублей ГО.
Ограничения проверки
- История фьючерса NG на Мосбирже — шесть с половиной лет. Решения за соседние месяцы перекрываются по времени, поэтому независимых наблюдений меньше 77, а по отдельным месяцам — всего шесть-семь.
- В этот период вошли пандемия, энергетический кризис 2022 года и несколько холодных зим; другой период может дать другие цифры, особенно для правил выбора момента.
- Курс доллара, комиссии и базисный риск — разница между Henry Hub и ценой конкретного контракта продавца — в расчёт не входят.
- Оценки за 20 лет во вступлении посчитаны по непрерывному ряду ближайшего фьючерса Henry Hub, без реальной кривой: они показывают масштаб риска, но не результат хеджа.
- Перед сделкой стоит сверить календарь экспираций: серия Мосбиржи рассчитывается по американскому контракту следующего месяца, и это нужно учитывать при выборе серии под месяц поставки.
Посчитать хедж под свой объём и срок можно в разделе «Товарный хедж» на главной странице HedgeLab.
Источники
- U.S. Energy Information Administration, Short-Term Energy Outlook, сентябрь 2026 — страница, PDF; снижение прогноза в августе — Rigzone, 19.08.2026.
- Bank of America, повышение прогноза — Investing.com, 08.07.2026; сообщение о снижении прогноза на 2027 год — rallies.ai, 28.09.2026 (первоисточник не подтверждён).
- Reuters о прогнозе цен на зиму — перепечатка BOE Report, 29.09.2026.
- Отраслевые данные (EIA, BloombergNEF, NOAA, GIE AGSI, опционы CME) в сводках телеграм-канала NG / Re:port: отчёт EIA 01.10.2026, баланс на 01.10.2026, баланс на 05.10.2026, Freeport LNG, тропическая волна, европейские ПГХ, Эль-Ниньо, опционный рынок.
- Ценообразование российского экспортного газа — Рамблер / Финансы; доля Henry Hub в цене американского СПГ — Divyesh Desai, «The myth of Henry Hub pricing in US LNG contracts», Global LNG Hub, 24.06.2026; экспорт российского карбамида в США — ТКС.ру, 24.12.2025.
- Исследования: Jin, Jorion (2006); Haushalter (2000); Suenaga, Smith, Williams (2008); Mu (2007); Ghoddusi, Emamzadehfard (2017) — ссылки в тексте.
- Параметры контракта NG: список параметров фьючерсов на энергоносители и спецификация Мосбиржи.
- Цены: расчётные цены всех серий фьючерса NG Мосбиржи, 2020–2026, оборот и открытые позиции — история торгов Мосбиржи (ISS). Henry Hub, ближайший фьючерс, 2006–2026 (Yahoo Finance, NG=F) — график, оценки за 20 лет и сигналы «выше средней», «тренд» и «поймать высокую цену». Расчёт — на последний торговый день месяца.
Посчитайте свой сценарий в калькуляторе HedgeLab
Открыть калькулятор →