Товарный хедж на примере какао: как производителю шоколада зафиксировать стоимость сырья
Колонка финансового аналитика. Не является индивидуальной инвестиционной рекомендацией.
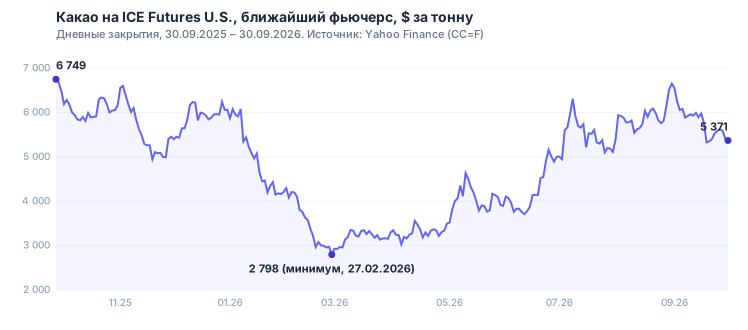
Для производителя шоколада какао — главная статья себестоимости, и у неё та же проблема, что у валюты у импортёра: цену закупки нельзя запланировать. За последние двенадцать месяцев это стало особенно наглядно. В конце сентября 2025 года ближайший фьючерс на какао на ICE Futures U.S. стоил 6 749 долларов за тонну, к концу февраля 2026 года — 2 798 (минус 58,5%), а к концу сентября 2026 года — снова 5 371 (плюс 92% от минимума). Годовая волатильность по последним 60 торговым дням — около 55%: это очень много даже для сырьевого рынка.
Компания, которая покупает какао-бобы или какао-продукты под контракты с фиксированной отпускной ценой, при таком рынке фактически держит открытую позицию: каждый процент изменения цены сырья напрямую ложится в маржу. С 2024 года у неё появился способ эту позицию закрыть внутри России — расчётный фьючерс на какао на Мосбирже. Ниже — что сейчас ждут от рынка крупные иностранные участники, как устроен контракт и как выглядел бы хедж на реальных ценах этого лета.
Что ждут от рынка иностранные институты
Мы собрали материалы, опубликованные с июля по сентябрь 2026 года. Общий вывод неудобный, но полезный: единого прогноза нет, а оценки баланса рынка на следующий сезон расходятся на сотни тысяч тонн.
Citi в июле перешёл к нейтральной позиции по какао с ориентирами 5 000 долларов за тонну через три месяца и 6 000 — через двенадцать. Для пересмотра прогноза банку нужны более ясные свидетельства ущерба урожаю от Эль-Ниньо и восстановление спроса; в начале сентября позицию подтвердили. В отдельной записке в конце августа Citi назвал усиливающееся Эль-Ниньо главным сельскохозяйственным риском конца 2026 – начала 2027 года, а какао отнёс к культурам с наибольшим риском срыва поставок. Оговорка: полный текст записок Citi закрыт, мы опираемся на их пересказ в Reuters и отраслевых изданиях.
StoneX в августе снизил оценку профицита сезона 2026/27 со 149 до примерно 25 тысяч тонн — то есть фактически до баланса. Аргументы: неудачная погода в Западной Африке в июне, слабое завязывание плодов следующего урожая, ожидаемое снижение поставок из Ганы примерно на 16% и приостановка форвардных продаж Кот-д’Ивуаром. Главный риск, по мнению StoneX, — два слабых урожая подряд, которые переведут рынок из профицита в дефицит.
Остальные оценки сезона 2026/27 показывают, насколько широк разброс:
| Источник | Баланс 2026/27 | Комментарий |
|---|---|---|
| Hedgepoint | профицит 111 тыс. т | после 325 тыс. т в текущем сезоне |
| BMI | профицит 82 тыс. т | урожай в Кот-д’Ивуаре −17,5%, в Гане −9,1% |
| StoneX | профицит ≈25 тыс. т | в апрельской оценке было 149 тыс. т |
| Guan Chong | дефицит 300–400 тыс. т | крупный переработчик какао; ждёт около 8 000 $/т к декабрю |
Для справки: по данным Международной организации по какао (ICCO), завершившийся сезон 2024/25 закрылся небольшим профицитом в 37 тысяч тонн, запасы составили 28% годовой переработки.
Что из этого следует для компании, которая покупает какао? Ярко выраженного направленного прогноза нет, и вместе с тем риски смещены в сторону дефицита предложения. Нейтральный сценарий Citi (5–6 тысяч долларов) соседствует с дефицитным сценарием переработчиков (8 тысяч). Для покупателя сырья неприятен именно второй, и он не выглядит маловероятным: погодный фактор в этом году смещён вверх. В такой ситуации угадывать направление незачем — разумнее зафиксировать цену на тот объём, который уже заложен в отпускные цены.
Как устроен фьючерс на какао на Мосбирже
Контракт COCOA — расчётный: какао по нему не поставляется, стороны получают или платят денежную разницу. Ключевые параметры:
- Котировка — в рублях за килограмм, лот — 10 кг. Тонна какао — это 100 контрактов.
- Цена исполнения берётся с ICE Futures U.S.: расчётная цена ближайшего фьючерса на какао (доллары за тонну), делённая на 1 000 и умноженная на курс доллара по фиксингу Мосбиржи. Поэтому рублёвая цена контракта движется и от какао, и от курса.
- Сроки исполнения — февраль, апрель, июнь, август и ноябрь; последний день торгов — за четыре торговых дня до конца месяца. Ликвидны, как правило, две ближние серии.
- Гарантийное обеспечение (ГО) — залог на счёте, в последние месяцы 14–19% стоимости контракта. Остальные деньги остаются в обороте компании.
- Вариационная маржа — ежедневный пересчёт позиции по рыночной цене: выигрыш зачисляется на счёт, проигрыш списывается каждый день, а не в конце срока.
Пример: производитель шоколада закупает 100 тонн
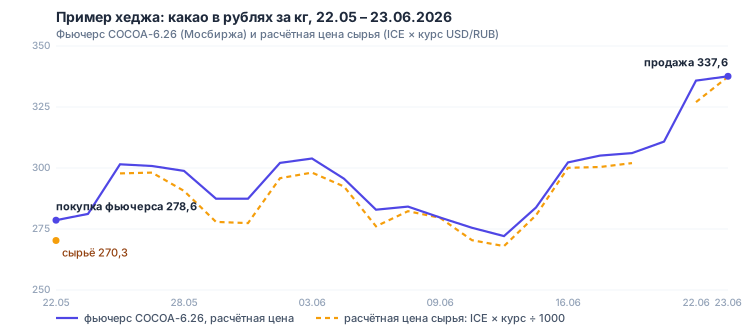
Возьмём условную фабрику, которая выпускает шоколад на импортном сырье. 22 мая 2026 года она знает, что через месяц, 23 июня, ей нужно оплатить 100 тонн какао-бобов по цене, привязанной к мировому рынку. Отпускные цены на шоколад уже согласованы с сетями, поэтому рост цены сырья съест маржу.
Чтобы снять этот риск, 22 мая фабрика покупает 10 000 контрактов COCOA-6.26 (100 тонн делим на размер контракта 10 кг) по расчётной цене 278,6 ₽/кг. 23 июня, в день оплаты сырья, она закрывает позицию продажей тех же контрактов по 337,6 ₽/кг. Объём реалистичный для рынка: в июне по этой серии ежедневно заключалось от одного до трёх с лишним миллионов контрактов, и 10 000 — доли процента дневного оборота.
| Физический рынок | Срочный рынок | |
|---|---|---|
| 22 мая | Цена какао: 270,3 ₽/кг | Покупка 10 000 контрактов по 278,6 ₽/кг |
| 23 июня | Покупка 100 т по 337,4 ₽/кг | Продажа 10 000 контрактов по 337,6 ₽/кг |
| Результат на 1 кг | закупка дороже на 67,1 ₽ | прибыль 59,0 ₽ |
| Результат на 100 т | +6,71 млн ₽ к расходам | +5,90 млн ₽ вариационной маржи |
Без хеджа закупка обошлась бы на 24,8% дороже, чем по ценам 22 мая. С хеджем — на 0,81 млн ₽, или 3,0%. Фактически фабрика заплатила за сырьё около 278,4 ₽/кг — почти ровно цену, по которой купила фьючерс.
Откуда остаток в 0,81 млн ₽? Это базис — разница между ценой фьючерса и ценой сырья. 22 мая июньский фьючерс стоил на 8,3 ₽/кг дороже расчётной цены сырья, а к концу периода разница почти сошлась к нулю. Такая разница возникает в основном из-за разного времени закрытия торгов в Москве и Нью-Йорке и из-за курса доллара, который в цене контракта окончательно определяется только в день исполнения. Хедж фиксирует не текущую цену сырья, а цену фьючерса, и это нужно понимать заранее.
Цена сырья в примере — расчётная: ближайший фьючерс ICE, умноженный на курс доллара. Фактическая цена поставки конкретного производителя будет отличаться на премии за происхождение, сорт и логистику.
Сколько денег нужно на счёте. При ставке ГО 15–19% обеспечение по 10 000 контрактов на старте составило бы 4,2–5,3 млн ₽ при стоимости позиции 27,9 млн ₽. Кроме того, нужен резерв под вариационную маржу: до 11 июня цена фьючерса успела опуститься до 272,1 ₽/кг, и со счёта списали бы около 0,65 млн ₽ — притом что выгоду на физической закупке фабрика увидит только в день оплаты. Этот разрыв по времени и есть реальная цена хеджа для оборотного капитала.
Есть ли у какао сезонность
Мы взяли цену ближайшего фьючерса на какао на ICE на конец каждого месяца с 2006 по 2026 год и посчитали, как она изменилась за следующие три месяца — то есть к моменту оплаты закупки, решение по которой принималось в этом месяце. Затем результаты сгруппировали по календарным месяцам: на каждый месяц пришлось 20–21 наблюдение.
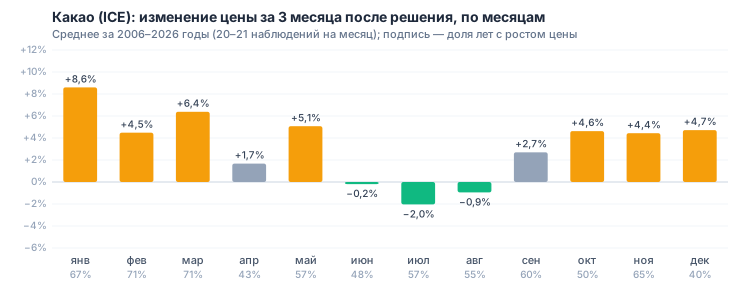
- Январь–март — самое рискованное время, чтобы оставлять закупку открытой. После решений в эти месяцы цена за следующий квартал в среднем росла на 4,5–8,6%, причём рост был в двух третях лет и чаще. В это время в Западной Африке заканчивается основной урожай, и рынок начинает оценивать промежуточный урожай и погоду сезона дождей.
- Июнь–август — спокойнее. Среднее изменение цены после решений в эти месяцы близко к нулю или слегка отрицательное.
- Декабрь обманчив. Среднее +4,7% создаёт один выброс: в декабре 2023 года какао за три месяца подорожало с 4 196 до 9 766 долларов за тонну, на 133%. Медиана декабря — −2,5%, рост был лишь в 40% лет.
Наблюдений по каждому месяцу всего 20–21, поэтому это подсказка, а не прогноз. Правило «хеджировать в месяцы, которые в прошлые годы в среднем давали рост» — только по данным, известным на дату решения, — хеджировало 70% месяцев. Оно снизило перерасход бюджета в 5% худших случаев с +35,5% без хеджа до +13,1%, но худший случай остался тяжёлым: +54,5%. Практический вывод: сезонность не заменяет постоянного хеджа, но если хеджировать выборочно, то не стоит оставлять открытыми закупки, решение по которым приходится на январь–март.
На что обратить внимание до сделки
- Базисный риск. Фьючерс повторяет цену ICE, а не цену конкретного поставщика. Какао-масло и какао-порошок торгуются со своими коэффициентами к бобам — их нужно пересчитать в эквивалент бобов, прежде чем считать объём хеджа.
- Сроки. Месяцы контрактов Мосбиржи не совпадают с месяцами ICE, а ликвидны две ближние серии. Хедж на полгода и дольше почти всегда означает перенос позиции в следующую серию, и результат будет зависеть от разницы их цен в момент переноса.
- Валюта. Курс доллара зашит в цену контракта. Если поставщику платят в долларах, фьючерс частично закрывает и валютный риск, но только в доле, пропорциональной цене какао.
- Резерв под маржу. При волатильности около 55% годовых движение на 10–15% за несколько дней — обычное событие. Резерв лучше посчитать заранее, а не в момент требования брокера.
- Хедж — не способ заработать. Он симметричен: если бы какао подешевело, фабрика потеряла бы на фьючерсе ровно то, что сэкономила на закупке. Цель — предсказуемая себестоимость, а не выигрыш у рынка.
Посчитать хедж под свой объём и срок можно в разделе «Товарный хедж» на главной странице HedgeLab: там собраны все товарные фьючерсы Мосбиржи, текущие цены серий, гарантийное обеспечение, сценарии для бюджета и запас под вариационную маржу.
Источники
- StoneX, «Cocoa Storm Gathers as Two Crops and El Niño Line Up Against Supply», 10.08.2026.
- Позиция Citi по какао — пересказ Reuters: «Citi remains bullish on sugar, bearish on coffee, moves to neutral on cocoa», 21.07.2026; подтверждение и сводка оценок баланса — CocoaIntel, 02.09.2026.
- Citi об Эль-Ниньо — пересказ Tradingpedia, 25.08.2026.
- Оценка Guan Chong — Ecofin Agency, 03.09.2026.
- Параметры контракта COCOA — страница фьючерса на какао и спецификация фьючерсов на товары мирового агропромышленного комплекса Мосбиржи.
- Цены: ICE Futures U.S. — ближайший фьючерс (Yahoo Finance, CC=F); фьючерс COCOA-6.26 — расчётные цены Мосбиржи (ISS); курс доллара — Yahoo Finance (RUB=X).
Посчитайте свой сценарий в калькуляторе HedgeLab
Открыть калькулятор →